O Simples Híbrido é a opção em que a empresa continua no Simples Nacional, mas apura e recolhe o IBS e a CBS fora do DAS, pelo regime regular da reforma tributária. Os demais tributos continuam na guia única. A vantagem é que o cliente que compra de você, se for empresa do regime normal, aproveita o crédito integral de IBS e CBS. Por isso, a opção tende a compensar para quem vende para outras empresas (B2B). Neste guia você entende como funciona, o que muda em relação ao Simples tradicional e quais perguntas fazer antes de decidir.
Este conteúdo é informativo e não substitui a orientação de um contador ou de um advogado tributarista. Ele reflete a regulamentação em vigor em outubro de 2026, e a reforma tributária ainda está em fase de regulamentação e transição.
O que é o Simples Híbrido
A reforma tributária, criada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, preservou o Simples Nacional. O que mudou é a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) entram nesse regime a partir de 2027.
Existem dois caminhos para a empresa optante do Simples:
- Simples tradicional: o IBS e a CBS ficam dentro do DAS, a guia única, como acontece hoje com os outros tributos.
- Simples Híbrido: a empresa mantém ICMS, ISS, IRPJ, CSLL e contribuição previdenciária patronal no DAS, mas apura e recolhe o IBS e a CBS separadamente, pelo regime regular.
Em 2026, as empresas do Simples estão dispensadas de destacar IBS e CBS nas notas fiscais. A partir de 2027, o destaque passa a existir, e a escolha entre os dois caminhos passa a importar.
Qual é a diferença na prática: o crédito
A principal diferença está no crédito de IBS e CBS que o seu cliente aproveita. Esse crédito só interessa a quem compra de você e está no regime normal (Lucro Presumido ou Lucro Real), porque é ele que desconta o imposto das suas compras.
| Simples tradicional | Simples Híbrido | |
|---|---|---|
| IBS e CBS | Dentro do DAS | Fora do DAS, pelo regime regular |
| Demais tributos | No DAS | No DAS |
| Crédito para o cliente do regime normal | Limitado ao valor efetivamente pago dentro da alíquota do Simples | Integral |
| Apuração | Guia única, como hoje | IBS e CBS apurados todo mês, à parte |
| Costuma fazer sentido para | Quem vende ao consumidor final (B2C) | Quem vende para outras empresas (B2B) |
A lógica é simples: uma empresa grande que compra de um fornecedor do Simples tradicional recebe um crédito pequeno. Se tiver a opção de comprar de um fornecedor que gera crédito integral, o custo líquido dela cai, e a proposta desse fornecedor fica mais competitiva. Já o consumidor final não aproveita crédito algum, então para quem vende a pessoas físicas esse benefício, em geral, não existe.
O preço do Simples Híbrido
O crédito integral tem um custo. A alíquota do IBS e da CBS pelo regime regular é maior que a parcela reduzida desses tributos dentro do Simples. Além disso, a empresa passa a ter uma obrigação a mais: apurar IBS e CBS todos os meses, em separado, e controlar os créditos das suas compras de forma segregada, sem compensar crédito de IBS com débito de CBS e vice-versa.
Ou seja, o Simples Híbrido normalmente aumenta o imposto pago e o trabalho de apuração. Ele só compensa se o ganho comercial, em preço, em vendas ou em clientes que você passa a atender, for maior que esse custo.
Perguntas para decidir se compensa
- Quem compra de mim? Se a maior parte das vendas é para empresas do regime normal, o crédito integral tem valor. Se for para consumidores finais, o benefício é pequeno.
- Meus clientes já cobram esse crédito? Empresas de maior porte tendem a preferir fornecedores que geram crédito integral. Pergunte a elas.
- Qual é a minha margem? Quanto maior a margem, mais fôlego para absorver o imposto adicional. Se a margem é apertada, a conta pode não fechar.
- Tenho créditos para aproveitar nas minhas compras? No Simples Híbrido a empresa apropria créditos das próprias compras. Quem compra muitos insumos e serviços com IBS e CBS tem mais a compensar.
- Consigo repassar o imposto no preço? Em alguns segmentos o cliente absorve a diferença, em outros a concorrência impede.
- Tenho estrutura para apurar todo mês? A apuração em separado exige processo e, na maioria dos casos, apoio do contador.
Não existe resposta única. Duas empresas do mesmo setor podem chegar a conclusões diferentes porque têm margens, clientes e compras diferentes.
Prazos: o que já passou e o que ainda vale
A Resolução CGSN nº 186/2026, publicada em abril de 2026, definiu os prazos para 2027:
- A opção pelo Simples Nacional para 2027 e a opção pelo regime regular de IBS e CBS (o Simples Híbrido) para o período de janeiro a junho de 2027 deveriam ser feitas entre 1º e 30 de setembro de 2026, no Portal do Simples Nacional.
- Quem fez a opção pelo regime regular pode cancelá-la, de forma irretratável, até o último dia de novembro de 2026.
- Nesse período, as parcelas de IBS e CBS não são devidas pelo Simples, e isso não significa sair do regime.
Se você não fez a opção em setembro, o caminho para o primeiro semestre de 2027 é o Simples tradicional. As regras para os períodos seguintes devem ser acompanhadas no Portal do Simples Nacional e com o seu contador. Se você optou e agora tem dúvidas, o prazo para cancelar vai até o fim de novembro.
Erros comuns ao decidir
- Decidir só pelo tamanho da alíquota e esquecer o crédito que o cliente aproveita.
- Ignorar o perfil dos clientes. Opção pelo híbrido para quem vende ao consumidor final raramente traz ganho.
- Não simular com os seus números e decidir por regra geral.
- Esquecer que o regime pode mudar o preço. Pergunte quanto seria preciso reajustar para manter o mesmo lucro.
- Não comparar com o Lucro Presumido quando a empresa está perto de mudar de regime.
Como simular com os seus números
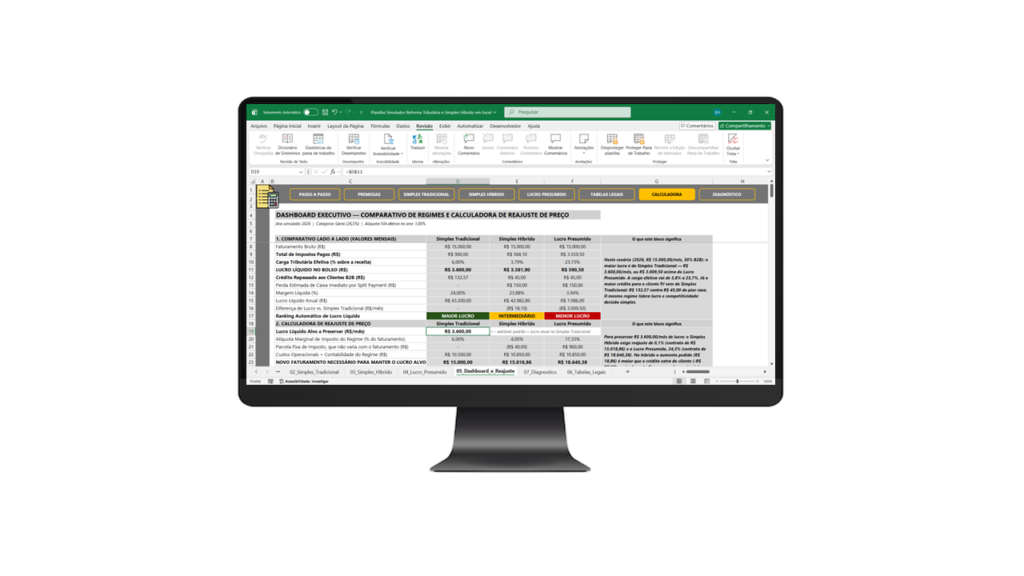
A decisão depende de faturamento, custos, margem e perfil dos clientes, então a melhor forma de decidir é simular. A Planilha Simulador Reforma Tributária e Simples Híbrido em Excel faz essa comparação por você:
- Compara lado a lado o Simples Nacional tradicional, o Simples Híbrido (IBS e CBS por fora) e o Lucro Presumido, de 2026 a 2033.
- Calcula imposto, carga tributária efetiva, lucro líquido mensal e anual e margem de cada regime.
- Mostra o ranking dos regimes e um diagnóstico com veredito e explicação.
- Calcula quanto seria preciso reajustar o preço para manter o mesmo lucro depois da reforma.
- Considera o perfil de clientes, inclusive o crédito de IBS e CBS que você entrega a quem compra de você.
A planilha segue a EC 132/2023 e a LC 214/2025. O pagamento é único, sem mensalidade. Você recebe a planilha logo após a compra, com vídeo tutorial e suporte pelo WhatsApp.
👉 Ver a Planilha Simulador Reforma Tributária e Simples Híbrido
Perguntas frequentes sobre o Simples Híbrido
O que é o Simples Híbrido?
É a opção em que a empresa continua no Simples Nacional, mas apura e recolhe o IBS e a CBS fora do DAS, pelo regime regular. Os demais tributos continuam na guia única.
Quando o Simples Híbrido compensa?
Em geral, para empresas que vendem para outras empresas do regime normal, porque o cliente aproveita o crédito integral de IBS e CBS. Para quem vende ao consumidor final, o benefício costuma ser pequeno. A conta depende da margem, dos clientes e das compras de cada empresa.
Quem optou pelo Simples Híbrido pode voltar atrás?
Segundo a Resolução CGSN nº 186/2026, a opção pelo regime regular de IBS e CBS pode ser cancelada, de forma irretratável, até o último dia de novembro de 2026.
O Simples Híbrido tira a empresa do Simples Nacional?
Não. A empresa continua optante pelo Simples Nacional. O que muda é que as parcelas de IBS e CBS deixam de ser pagas dentro do DAS e passam a ser apuradas pelo regime regular.
Preciso apurar IBS e CBS todo mês no Simples Híbrido?
Sim. No regime regular, o IBS e a CBS são apurados mensalmente e separadamente, com controle de créditos também em separado. Converse com o seu contador sobre como organizar esse processo.
Fontes: Receita Federal – CGSN define prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027, Lei Complementar nº 214/2025 e Meu Contador Online – Simples híbrido: como fica a apuração mensal de IBS e CBS em 2027. Conteúdo informativo, sem caráter de consultoria tributária.