Para calcular o preço de um serviço, some o custo direto do serviço (horas de trabalho × custo da sua hora + materiais e deslocamento) e multiplique pelo markup, que é calculado assim: markup = 1 ÷ (1 − percentuais de impostos, comissão e lucro). Um serviço com custo de R$ 179,29, impostos de 6%, comissão de 5% e lucro de 15% deve ser vendido por cerca de R$ 242,28. Neste guia você vê como chegar ao custo da hora, a fórmula do markup, três exemplos com números, o ponto de equilíbrio e os erros que mais fazem prestador de serviço trabalhar no prejuízo.
Por que precificar serviço é diferente de precificar produto
Quem vende produto sabe quanto pagou na mercadoria. Quem vende serviço vende principalmente o próprio tempo, e esse custo não aparece em nenhuma nota fiscal. Por isso é comum o prestador copiar o preço do concorrente ou “sentir” o valor, sem saber se aquele preço paga as contas.
Um preço bem calculado responde a três perguntas: quanto custa uma hora do meu trabalho, quanto sobra depois de impostos e comissões, e quantos serviços preciso fazer no mês para não fechar no vermelho.
Passo 1: calcule o custo da sua hora
Custo da hora = (retirada mensal desejada + custos fixos do mês) ÷ horas faturáveis no mês
- Retirada mensal (pró-labore): quanto você precisa tirar do negócio para viver.
- Custos fixos: gastos que existem mesmo sem nenhum serviço vendido, como aluguel, internet, telefone, contador, softwares e seguro.
- Horas faturáveis: só as horas que você consegue cobrar do cliente. Tempo de orçamento, deslocamento sem cobrança, administração e divulgação não entram.
Exemplo 1: custo da hora de um prestador autônomo
- Retirada desejada: R$ 4.000
- Custos fixos: R$ 1.200
- Total a cobrir por mês: R$ 5.200
- Horas trabalhadas: 8 horas × 20 dias = 160 horas
- Horas faturáveis (70% do tempo): 112 horas
- Custo da hora = 5.200 ÷ 112 = R$ 46,43
Se o cálculo usasse as 160 horas, o custo da hora cairia para R$ 32,50 e todos os preços sairiam baixos demais. Considerar 100% das horas como faturáveis é um dos erros mais comuns.
Passo 2: calcule o custo direto do serviço
Custo direto = (horas do serviço × custo da hora) + materiais + deslocamento e outros gastos do próprio serviço
Exemplo 2: custo direto de um serviço de 3 horas
- Mão de obra: 3 horas × R$ 46,43 = R$ 139,29
- Materiais e deslocamento: R$ 40,00
- Custo direto = R$ 179,29
Passo 3: aplique o markup com impostos, comissão e lucro
O markup é o número que multiplica o custo para chegar ao preço de venda. Ele garante que, depois de pagar impostos e comissão, sobre o custo e o lucro que você definiu.
Markup = 1 ÷ (1 − (impostos % + comissão % + lucro %))
Preço de venda = custo direto × markup
O Sebrae usa a mesma lógica e inclui também o percentual de despesas fixas no divisor. Você pode fazer de um jeito ou de outro, mas nunca dos dois: se os custos fixos já estão no custo da hora, como no exemplo 1, eles não entram de novo no markup.
Exemplo 3: preço de venda do serviço
- Impostos: 6% (Simples Nacional, primeira faixa do Anexo III)
- Comissão de venda: 5%
- Lucro desejado: 15%
- Soma dos percentuais: 26%
- Markup = 1 ÷ (1 − 0,26) = 1 ÷ 0,74 = 1,3514
- Preço de venda = 179,29 × 1,3514 ≈ R$ 242,28 (o mesmo que 179,29 ÷ 0,74)
Conferindo: de R$ 242,28 saem R$ 14,54 de impostos, R$ 12,11 de comissão e R$ 36,34 de lucro. Sobram R$ 179,29, exatamente o custo do serviço.
Margem não é markup: o erro que gera prejuízo
Muita gente calcula o preço somando os percentuais em cima do custo: R$ 179,29 + 26% = R$ 225,91. Parece a mesma coisa, mas não é. Os impostos, a comissão e o lucro são calculados sobre o preço de venda, e não sobre o custo.
| Forma de calcular | Preço | Impostos + comissão + lucro (26%) | Sobra para o custo |
|---|---|---|---|
| Custo + 26% | R$ 225,91 | R$ 58,74 | R$ 167,17 (faltam R$ 12,12) |
| Custo × markup 1,3514 | R$ 242,28 | R$ 62,99 | R$ 179,29 (custo coberto) |
No primeiro caso, cada serviço vendido deixa de cobrir R$ 12,12 do custo, e o lucro previsto some.
Passo 4: descubra quantos serviços precisa vender no mês
O ponto de equilíbrio mostra o número mínimo de serviços para pagar todos os custos fixos do mês, incluindo a sua retirada.
Margem de contribuição por serviço = preço − custos variáveis do serviço (materiais, deslocamento, impostos e comissão)
Ponto de equilíbrio (serviços por mês) = custos fixos mensais ÷ margem de contribuição por serviço
Exemplo 4: ponto de equilíbrio do prestador
- Preço do serviço: R$ 242,28
- Custos variáveis: R$ 40,00 (materiais e deslocamento) + R$ 26,65 (impostos e comissão) = R$ 66,65
- Margem de contribuição: 242,28 − 66,65 = R$ 175,63
- Custos fixos do mês, com a retirada: R$ 5.200
- Ponto de equilíbrio = 5.200 ÷ 175,63 = 29,6, ou seja, 30 serviços por mês
São 30 serviços de 3 horas, ou 90 horas, dentro das 112 horas faturáveis. A conta fecha.
E se eu cobrar o preço do concorrente?
Imagine que o concorrente cobra R$ 180,00 pelo mesmo serviço. Com esse preço, os custos variáveis ficam em R$ 59,80 e a margem de contribuição cai para R$ 120,20. Seriam necessários 44 serviços por mês (5.200 ÷ 120,20), ou 132 horas, mais do que as 112 horas disponíveis. Ou seja, com esse preço não dá para pagar as contas, por mais que se trabalhe.
Isso não quer dizer que a concorrência deva ser ignorada. Ela mostra quanto o mercado aceita pagar. Se o seu preço calculado ficar muito acima, o caminho é rever custos, tempo gasto por serviço ou o que você entrega de diferente, e não simplesmente baixar o preço.
Impostos mais comuns na prestação de serviços
- ISS (Imposto Sobre Serviços): cobrado pelo município, com alíquota mínima de 2% e máxima de 5%, conforme a Lei Complementar 116/2003.
- Simples Nacional: reúne vários tributos em uma guia. No Anexo III, onde estão muitas atividades de serviço, a alíquota nominal começa em 6% para faturamento de até R$ 180 mil em 12 meses, segundo a Lei Complementar 123/2006.
- MEI: paga um valor fixo mensal (DAS), que pode ser tratado como custo fixo.
A alíquota certa depende da atividade e do faturamento. Na dúvida, confirme com o seu contador antes de fechar o preço.
Erros comuns ao precificar serviços
- Considerar todas as horas do mês como faturáveis, o que deixa o custo da hora baixo demais.
- Esquecer a própria retirada e calcular o preço só com materiais e deslocamento.
- Somar os percentuais sobre o custo em vez de usar o markup divisor.
- Contar os custos fixos duas vezes, no custo da hora e no markup.
- Copiar o preço do concorrente sem saber se ele cobre os seus custos.
- Nunca revisar os preços, mesmo com aumento de aluguel, materiais ou impostos.
Como precificar seus serviços sem montar tudo do zero
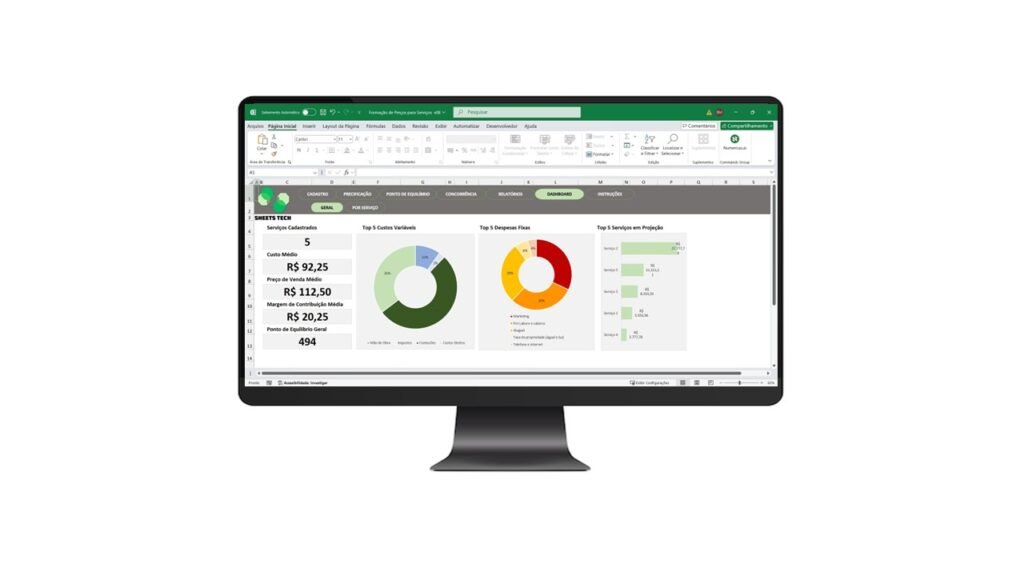
Dá para fazer essas contas em uma planilha em branco, mas com vários serviços, impostos e comissões diferentes é fácil errar uma fórmula. A Planilha de Precificação de Serviços em Excel já faz esses cálculos:
- Cadastro de serviços com custo de mão de obra, custos diretos (materiais, deslocamentos), comissão de vendas e participação estimada nas vendas, com alerta se os percentuais não fecharem 100%.
- Preço de venda sugerido automaticamente a partir dos custos, dos impostos (ISS, Simples Nacional etc.) e do markup desejado.
- Cálculo do ponto de equilíbrio: custos fixos mensais, quanto precisa vender e o número mínimo de serviços para cobrir os custos.
- Margem de contribuição média e por serviço.
- Análise da concorrência, com comparação de preços e diferenciais.
- Relatórios e dashboards com margens, serviços mais lucrativos e top 5 serviços.
O pagamento é único, sem mensalidade. Você recebe a planilha logo após a compra, com vídeo tutorial e suporte pelo WhatsApp.
👉 Ver a Planilha de Precificação de Serviços em Excel
Trabalha com mensalidades, como academia, escola ou assinatura? Veja a planilha de precificação e análise de mensalidade. Se você revende produtos, a indicada é a planilha de formação de preço para revenda.
Veja a planilha funcionando
Perguntas frequentes sobre preço de serviço
Qual a fórmula para calcular o preço de um serviço?
Preço de venda = custo direto do serviço × markup. O markup é 1 ÷ (1 − soma dos percentuais de impostos, comissão e lucro). O custo direto inclui as horas de trabalho multiplicadas pelo custo da hora, mais materiais e deslocamento.
Como calcular o valor da minha hora de trabalho?
Some a retirada mensal que você precisa e os custos fixos do negócio e divida pelo número de horas que realmente consegue cobrar no mês, e não pelo total de horas trabalhadas.
Qual a diferença entre markup e margem de lucro?
A margem de lucro é o percentual do preço de venda que sobra como lucro. O markup é o multiplicador aplicado sobre o custo para chegar ao preço. Somar a margem direto sobre o custo gera um preço menor do que o necessário.
Devo cobrar o mesmo preço que o concorrente?
Use o preço do concorrente como referência, não como regra. Primeiro calcule o seu preço pelos seus custos. Se ele ficar muito acima do mercado, revise custos e tempo por serviço antes de baixar o valor.
Fontes: Sebrae RN – Markup: o que é, pra que serve e como calcular; Lei Complementar 116/2003 (ISS); Lei Complementar 123/2006 (Simples Nacional).