O imposto sobre ganho de capital na venda de imóvel é calculado sobre o lucro da venda: valor de venda (menos a corretagem paga pelo vendedor) menos o custo de aquisição e das benfeitorias, com a aplicação dos redutores previstos em lei. Sobre o ganho tributável incide alíquota de 15% até R$ 5 milhões, e o DARF (código 4600) vence no último dia útil do mês seguinte ao recebimento. Em muitos casos a venda é isenta, como na venda do único imóvel por até R$ 440 mil ou no reinvestimento em outro imóvel residencial em até 180 dias. Neste guia você vê o passo a passo do cálculo, exemplos com números, as principais isenções e os erros que fazem o vendedor pagar imposto a mais ou cair na malha fina.
O que é ganho de capital na venda de imóvel
Ganho de capital é a diferença positiva entre o valor pelo qual a pessoa física vendeu o imóvel e o valor que ela pagou por ele, incluindo as benfeitorias feitas ao longo dos anos. Se houve ganho, o vendedor precisa apurar o imposto no programa GCAP da Receita Federal e pagar o DARF no prazo, mesmo que ainda não seja a época da declaração anual.
Saber esse valor antes de fechar o negócio muda a conversa: o proprietário descobre quanto vai sobrar de fato da venda, e o corretor consegue orientar o cliente já na captação.
Passo a passo do cálculo
- Valor de venda líquido: valor de venda menos a corretagem paga pelo vendedor.
- Custo de aquisição: valor pago na compra, como consta na declaração de bens, mais as benfeitorias comprovadas com nota fiscal e declaradas.
- Ganho bruto: valor de venda líquido menos o custo de aquisição.
- Redutores: aplique os fatores de redução conforme a data de aquisição (veja abaixo).
- Isenções: verifique se a venda se enquadra em alguma isenção.
- Imposto: aplique a alíquota sobre o ganho tributável e gere o DARF.
Os redutores do ganho de capital
- Imóveis adquiridos até 1969: o ganho é isento.
- Imóveis adquiridos de 1970 a 1988: redução percentual prevista no art. 18 da Lei 7.713/1988, que diminui 5 pontos a cada ano (95% para 1970, 90% para 1971, até 5% para 1988).
- Fator de redução FR1: 1 ÷ 1,0060m1, em que m1 é o número de meses entre janeiro de 1996 (ou o mês da aquisição, se posterior) e novembro de 2005. Só vale para imóveis comprados antes de dezembro de 2005.
- Fator de redução FR2: 1 ÷ 1,0035m2, em que m2 é o número de meses entre dezembro de 2005 (ou o mês da aquisição, se posterior) e o mês da venda.
Os fatores FR1 e FR2 estão na Lei 11.196/2005 e na Instrução Normativa SRF 599/2005. Quanto mais tempo o imóvel ficou com o vendedor, menor o ganho tributável.
Alíquotas do imposto
| Ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
A alíquota é progressiva por faixa, como no imposto de renda mensal. Quando o imóvel tem mais de um dono, cada titular apura o imposto sobre a sua parte.
Exemplo 1: apartamento comprado em 2010
- Compra em março de 2010: R$ 300.000
- Venda em setembro de 2026: R$ 600.000
- Corretagem paga pelo vendedor (6%): R$ 36.000
- Valor de venda líquido: 600.000 − 36.000 = R$ 564.000
- Ganho bruto: 564.000 − 300.000 = R$ 264.000
- FR2 com 198 meses (março de 2010 a setembro de 2026): 1 ÷ 1,0035198 ≈ 0,5007
- Ganho tributável: 264.000 × 0,5007 ≈ R$ 132.180
- Imposto (15%) ≈ R$ 19.827
Sem o FR2, o imposto seria de R$ 39.600. O redutor cortou o valor praticamente pela metade. A contagem exata dos meses e os valores finais devem ser conferidos no GCAP.
As principais isenções
- Único imóvel até R$ 440 mil: isento se for o único imóvel do vendedor, vendido por até R$ 440 mil, e ele não tiver feito outra venda de imóvel, tributada ou não, nos últimos 5 anos.
- Reinvestimento em 180 dias: isento quando o valor da venda de um imóvel residencial é aplicado, em até 180 dias, na compra de outro imóvel residencial no Brasil. Vale uma vez a cada 5 anos. Se só parte do valor for reinvestida, a isenção é proporcional.
- Bens de pequeno valor: vendas de até R$ 35 mil no mês são isentas.
- Aquisição até 1969: isento, como visto acima.
Exemplo 2: venda do único imóvel por R$ 420 mil
Uma pessoa vende por R$ 420.000 a casa que comprou por R$ 250.000, e não tem outro imóvel nem vendeu nenhum nos últimos 5 anos. Como o valor de venda é menor que R$ 440 mil, o ganho de R$ 170.000 é isento. Ainda assim, a venda precisa ser informada no GCAP e na declaração anual.
Exemplo 3: reinvestimento parcial
No exemplo 1, o vendedor usa R$ 400.000 dos R$ 600.000 para comprar outro apartamento em 4 meses. Como aplicou dois terços do valor da venda, dois terços do ganho ficam isentos. O imposto cai de cerca de R$ 19.827 para cerca de R$ 6.609.
A Receita tem regras específicas sobre o que conta como reinvestimento. Construção em terreno próprio e reforma, por exemplo, costumam ser recusadas. Confirme o caso antes de contar com a isenção.
Venda parcelada e prazo do DARF
Na venda a prazo, o imposto é pago proporcionalmente a cada parcela recebida. O DARF usa o código de receita 4600 e vence no último dia útil do mês seguinte ao recebimento. Pagamento em atraso gera multa e juros pela Selic.
Erros comuns no cálculo do ganho de capital
- Esquecer de deduzir a corretagem paga pelo vendedor.
- Não somar as benfeitorias declaradas e comprovadas, o que aumenta o ganho e o imposto.
- Não aplicar o FR1 e o FR2, pagando imposto sobre um ganho maior do que o devido.
- Achar que a isenção dispensa a declaração. A venda isenta também precisa ser informada.
- Perder o prazo do DARF, que não espera a declaração anual.
- Calcular o imóvel de vários donos como se fosse de um só, sem separar a parte de cada titular.
Como calcular o ganho de capital sem montar tudo do zero
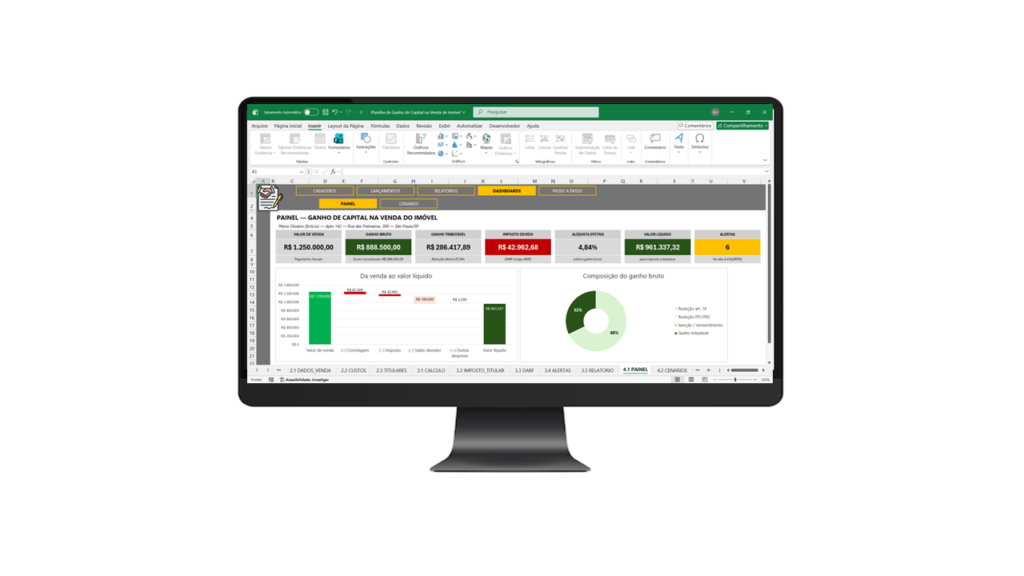
Com redutores por data, isenções, vários titulares e venda parcelada, a conta fica longa e fácil de errar. A Planilha de Ganho de Capital na Venda de Imóvel em Excel faz esse cálculo automaticamente:
- Dedução da corretagem e soma dos custos de aquisição e benfeitorias, com memória de cálculo.
- Redutores por parcela de custo: art. 18 da Lei 7.713/1988 e fatores FR1 e FR2 da Lei 11.196/2005.
- Análise das isenções de único imóvel até R$ 440 mil, pequeno valor, aquisição até 1969 e reinvestimento em 180 dias, total ou proporcional.
- Imposto por titular, para até 6 vendedores com participações diferentes, com alíquotas de 15% a 22,5%.
- Cronograma de DARF com código 4600, vencimentos e cálculo de multa e juros pela Selic.
- Relatório de 1 página para entregar ao cliente.
O pagamento é único, sem mensalidade. Você recebe a planilha logo após a compra, com vídeo tutorial e suporte pelo WhatsApp.
👉 Ver a Planilha de Ganho de Capital na Venda de Imóvel
Precisa definir o valor do imóvel antes de anunciar? Veja a planilha de avaliação de imóveis PTAM com homogeneização.
Veja a planilha funcionando
Este conteúdo é informativo e não substitui a orientação de um contador. Confira sempre as regras vigentes na Receita Federal.
Perguntas frequentes sobre ganho de capital na venda de imóvel
Como calcular o imposto sobre a venda de um imóvel?
Subtraia do valor de venda a corretagem paga e o custo de aquisição com benfeitorias. Aplique os redutores FR1 e FR2 conforme a data de compra e, se não houver isenção, 15% sobre o ganho tributável de até R$ 5 milhões.
Quem vende o único imóvel paga imposto?
Não paga se o valor de venda for de até R$ 440 mil e não tiver havido outra venda de imóvel nos últimos 5 anos. Acima desse valor, o ganho é tributado, salvo outra isenção.
Como funciona a isenção por reinvestimento?
O valor da venda de um imóvel residencial precisa ser aplicado em outro imóvel residencial no Brasil em até 180 dias. A isenção vale uma vez a cada 5 anos e é proporcional quando só parte do valor é reinvestida.
Qual o prazo para pagar o DARF do ganho de capital?
O DARF, com código 4600, vence no último dia útil do mês seguinte ao recebimento do valor da venda. Na venda parcelada, o imposto é pago a cada parcela recebida.
Fontes: Lei 11.196/2005 (FR1, FR2 e reinvestimento); Instrução Normativa SRF 599/2005; Lei 13.259/2016 (alíquotas); B3 Bora Investir – Isenção de IR na venda de imóveis.